装入要缴税
装入信托视同转让,按市场价值与原值之间的增值额计税。
面向中国高净值税收居民的政策判断简报。不是信托被禁止,而是从装入、持有到退出的每一步,都进入了清晰、穿透、可追溯的征税框架。
核心适用税率
存量问题过渡窗口
公告发布并实施
装入信托视同转让,按市场价值与原值之间的增值额计税。
信托及底层境外实体收益,无论是否分配,均按年穿透。
终止、身份迁出或特定承继情形,均可能触发税收清算。
新政不只对“信托分配”征税,而是把视角前移到财产装入,并延伸至年度收益、终止清算、身份转换与死亡承继。
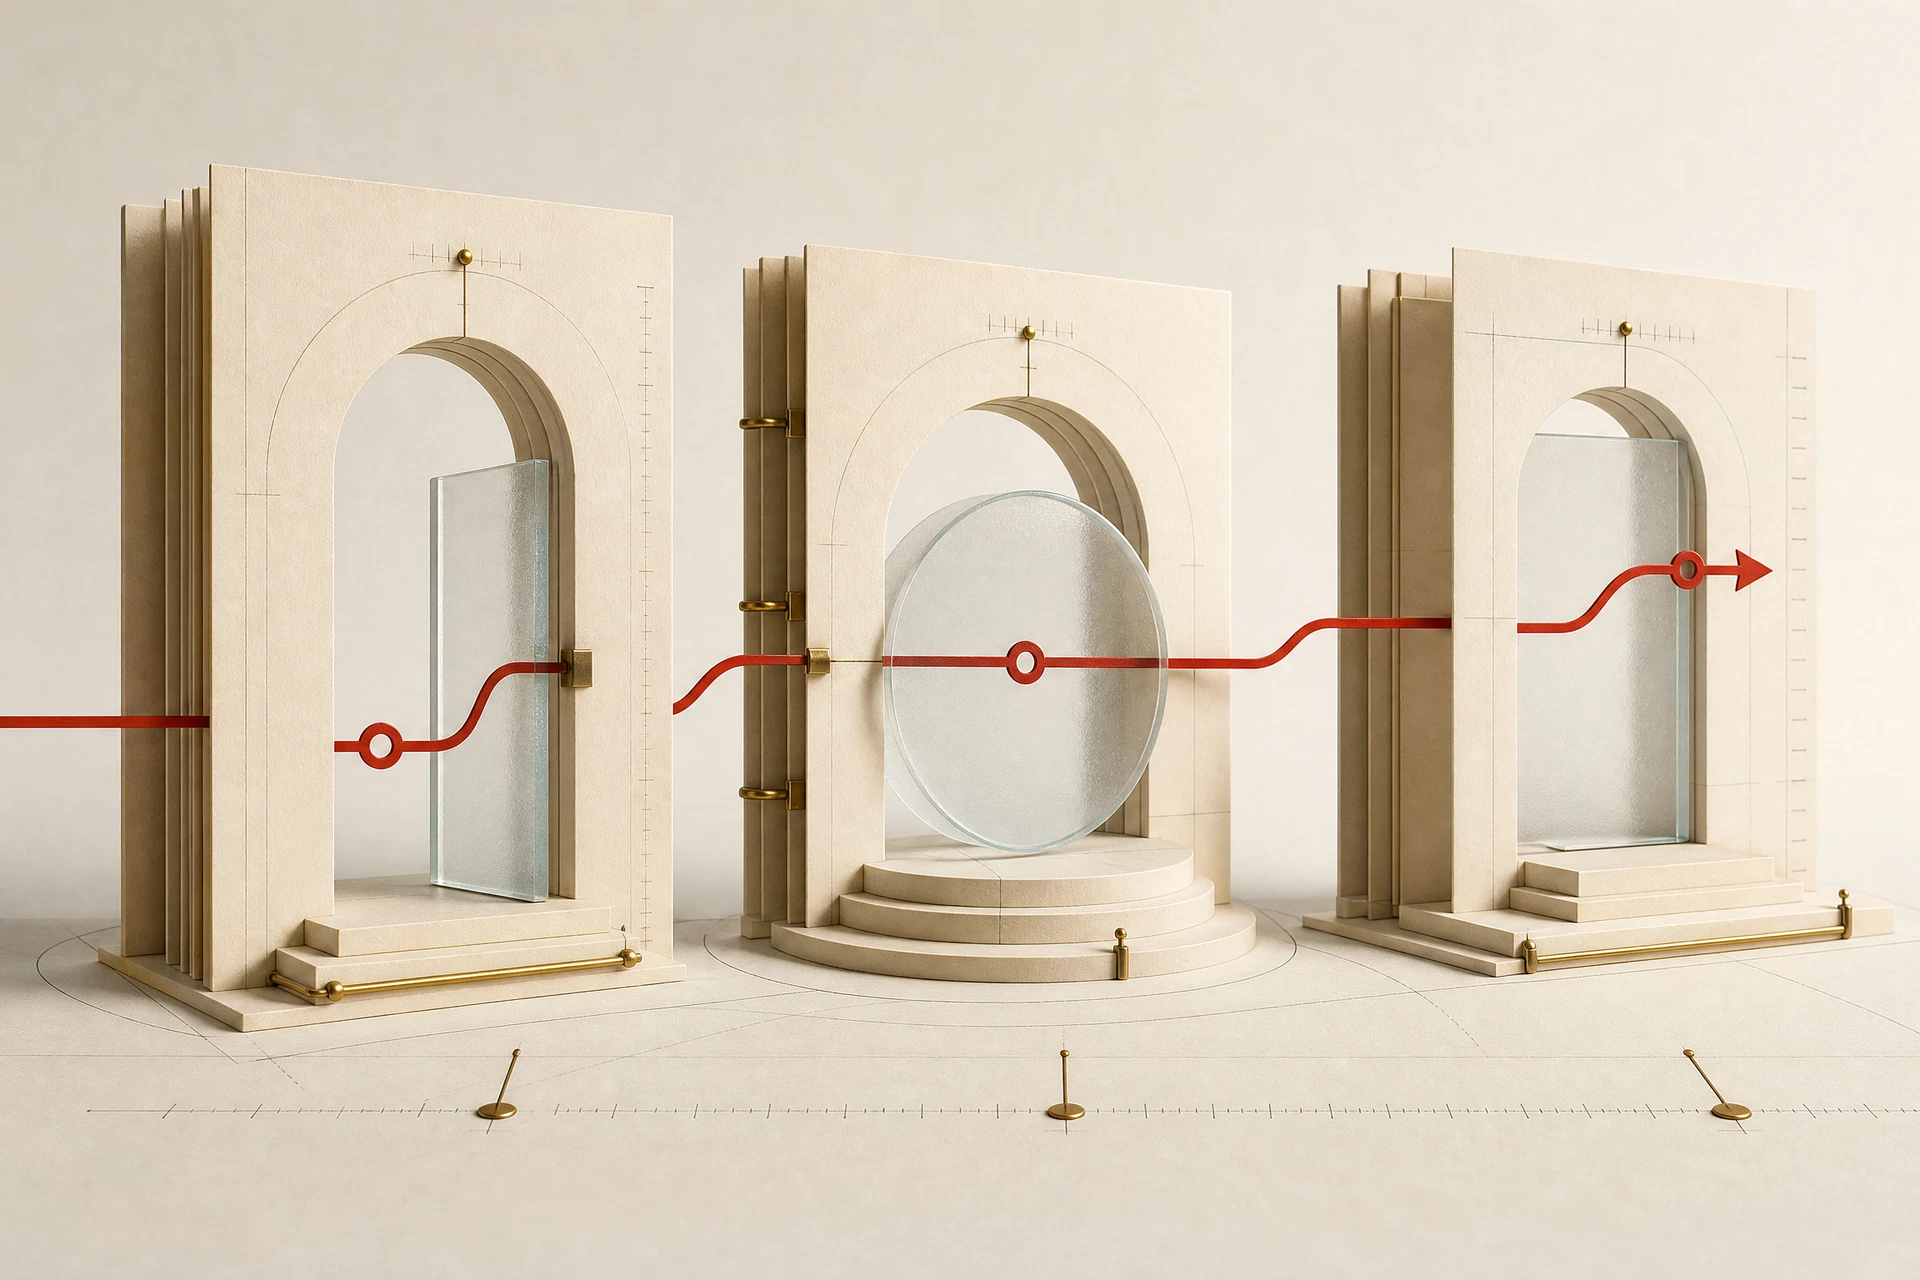
不同环节对应不同所得类别,但核心税率均为20%。
按装入时市场价值减除原值和合理费用后的余额计税;完税后原值上调至装入时市值。
财产转让所得与利息、股息、红利所得分类计税;未分配收益同样进入申报范围。
终止时全部信托财产的市场价值减除原值与合理费用,按利息、股息、红利所得计税。
转换当日视同清算潜在增值,并补缴转换当年及以前年度应缴未缴税款。
由非居民承继或无人承继时触发清算;由其他居民承继时,承继人继续承担年度纳税义务。
信托持有、控制、管理的境外实体被纳入同一征税视野。形式上的委托人、受益人或分配路径,不会覆盖实际出资、控制与享益关系。
判断原则谁实际出资、负担、控制或享有,谁就可能被识别为纳税人。
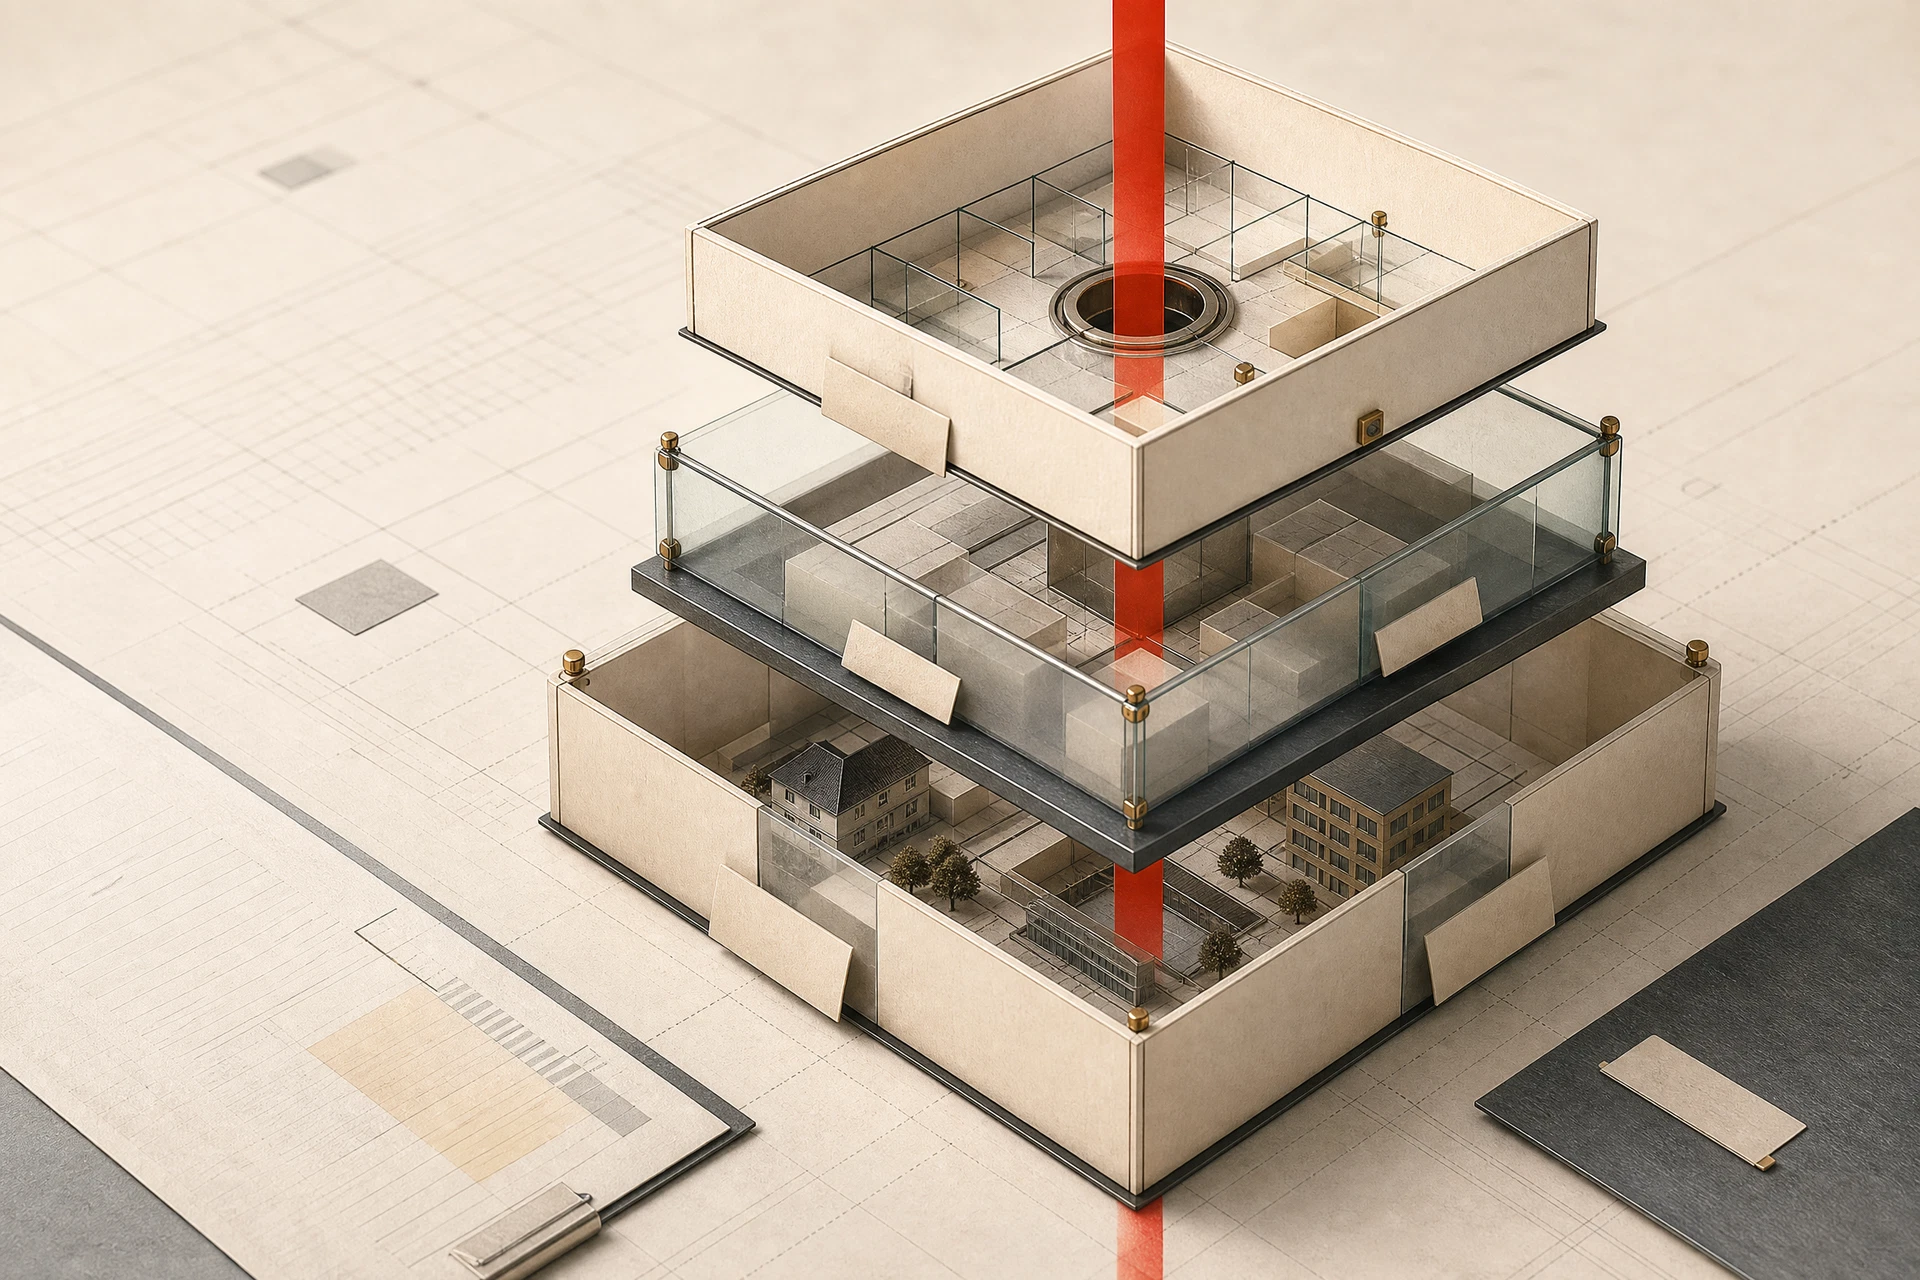
建议先阅读第01、03、04、05项,它们决定存量风险、架构有效性与身份规划。
窗口期内申报可不加收滞纳金;逾期将按征管法处理,构成偷逃税的还可能被追缴税款、滞纳金并处罚款。首次申报还需报送设立年度、2025年度报告及历年财务资料。
选择最接近您的角色。以下内容用于帮助定位讨论重点,不替代针对个人事实的税务与法律意见。
历史装入环节与存续收益可能存在未申报税负。
优先重建信托历年台账,核对装入时估值、原值、年度收益和已分配金额,并在过渡窗口内完成专业测算与申报。
存量信托、2026年起新增年度收益与后续身份变化,对应不同申报节点。资料准备应先于申报截止日启动。
公告实施日起计算。具体截止日及个案口径请与主管税务机关确认。
2023—2025
居民个人在此期间装入财产形成的应缴未缴税款,纳入过渡处理。
2026.01.01
自此日起,装入及存续期间收益按照新规则分类、按年计算。
2026.07.24
21号公告与15号征管公告同日发布并实施。
实施日起90日
符合公告范围的历史欠税与收益在窗口内申报,可不加收滞纳金。
每年3.01—6.30
居民个人就上一年度离岸信托产生的应税收益办理申报。
确认税收居民身份与主要经济利益所在地
还原信托设立、装入、分配与底层实体架构
重建2023年以来及2026年前收益台账
准备估值、原值、境外完税与商业目的证据
由中国税务、信托法与境外顾问共同复核
已在境外缴纳、符合条件的个人所得税性质税款,可依法抵免。
已按规定缴税的信托收益,在实际分配时不再重复纳税。
装入环节完税后,财产原值调整为装入时市场价值。
终止、死亡等特定环节缴税有困难的,可备案在五年内均匀缴纳。
本站内容基于财政部、国家税务总局公开文件整理,保留原文入口供进一步核验。
资产隔离、家族治理与代际传承仍可能具有价值,但每个架构都需要在新税制下重新计算成本、透明度与可持续性。
公开资料核验、审校完成后再更新,不以高频推送代替专业判断。
登记邮箱,关注跨境政策与家族治理的公开信息解读。
当前仅登记订阅;待企业邮箱与邮件服务接入后发送文章通知。可随时联系 Admin@wealthbay.co 取消。